当サイトは国土交通省・軽自動車検査協会・国税庁・消費者庁など公的機関の公開情報をもとに編集部が独自に執筆しています。車両価格・保証・在庫は販売店やメーカーによって異なるため、購入の前に販売店で最新の条件を確認してください。税金・会計処理の個別の判断は税務署や税理士にご相談ください。記事内には広告を含む場合があります。
仕事用の車を新古車に買い替えようとして、『耐用年数は新車と同じ?それとも中古車として短くなる?』と迷っていませんか。確定申告の前に気になりますよね。
結論から言うと、新古車の減価償却は「新品として法定耐用年数で計算するか」「中古資産として簡便法で計算するか」で年数が変わります。ただ、新古車がどちらに当たるかを国税庁がはっきり示した資料は見つかっていないので、最後は税務署や税理士に確かめるのが安全です。
この記事では、両方の計算のしかたと、確かめておきたい点を順番に紹介します。
PR|ナビクル(車の一括査定)
今の車の買取相場は、ナビクルですぐ分かります
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
- 最大10社の買取店にまとめて査定を依頼できるサービスです。
- 入力は約47秒で、料金はかかりません。
- Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
入力は約47秒です。売るかどうかを決める前に、今の相場だけ調べておくこともできますよ。
新古車の減価償却、耐用年数は何年?先に結論
新古車の耐用年数は、新品として扱えば国税庁の表の法定耐用年数(普通の乗用車なら6年、総排気量0.66リットル以下の小型車なら4年)です。中古資産として扱えるなら、簡便法でそれより短い年数になります。どちらで計算するかは、使い始めた年に決めて、後から変えられないので、申告の前に税理士・税務署に確認してください。
『結局、何年で計算すればいいの?』という声が聞こえてきそうです。
ここが新古車のややこしいところなんです。新古車(登録済未使用車)は、業界の表示ルールでは一度登録された「中古車」の扱いです。
ただし、税金の世界で「中古資産」と認められるかは別の話です。耐用年数の省令は、中古資産を「個人において使用され、又は法人において事業の用に供された」ものとしています。
販売店の名義で登録されただけで、走っていない車がこれに当たるのか。国税庁のタックスアンサーや質疑応答事例で、新古車や未使用車を扱ったものは見つかりませんでした。
「新古車は中古だから、どれでも短く償却できる」と言い切った説明を見かけることがあります。ただ、公的な資料での裏付けは確認できていません。同じ車でも、使われ方や経緯で判断が変わる可能性があります。
ケース別に、先に確かめたいこと
使い方によって、気にしておきたい点も少しずつ違います。自分に近いケースから見てみてください。
| ケース | 先に確かめたいこと | 相談先 |
|---|---|---|
| 個人事業主が仕事専用の軽バンを買う | 貨物の区分か、小型車の区分か | 税理士・税務署 |
| 個人事業主が仕事と私用で乗用車を使う | 経費にできる範囲の分け方 | 税理士・税務署 |
| 法人が営業車として買う | 中古資産として扱えるか、社内の経理方針 | 顧問税理士 |
| 試乗車や代車だった車を買う | 使われた経緯が分かる書類があるか | 販売店と税理士 |
新古車がどんな車かをおさらいしたい方は、新古車とは?意味・定義と、買う前に知っておきたい基本もあわせてどうぞ。
新古車の法定耐用年数は?国税庁の表で確かめる
まずは土台になる、新品の場合の法定耐用年数から見ていきましょう。
国税庁の「主な減価償却資産の耐用年数表」では、車両・運搬具(一般用)の自動車は次のように分かれています。
| 国税庁の表の区分 | 法定耐用年数 | よくある呼び方 |
|---|---|---|
| 小型車(総排気量0.66リットル以下) | 4年 | 軽の乗用車などが当たる |
| 貨物自動車(ダンプ式) | 4年 | ダンプ |
| 貨物自動車(その他) | 5年 | トラック・バンなど |
| 報道通信用 | 5年 | 報道・通信の車 |
| その他 | 6年 | 普通車・小型の乗用車 |
運送事業用や貸自動車業用などは、これとは別の区分です。
よく「軽自動車4年・普通車6年」と言われますが、国税庁の表の区分名は「小型車(総排気量が0.66リットル以下のもの)」と「その他」です。軽の貨物車は、ダンプ式4年・その他5年の区分になるので気をつけてください。
軽トラや軽バンは貨物自動車の区分に入ることがあります。仕事で使う車の選び方は軽トラ・軽バンの新古車|仕事で使う車の選び方と注意点、トラックやダンプはトラック・ダンプの新古車|事業用で買う時の確認ポイントで紹介しています。
新品として扱う時の償却年数
新古車を新品として扱うなら、償却年数は上の表の法定耐用年数そのままです。
普通の乗用車なら6年、0.66リットル以下の小型車なら4年が減価償却期間です。この期間をかけて、取得価額を少しずつ経費にしていきます。
償却方法は、2007年4月1日以後に取得した資産なら定額法か定率法です。個人事業主は、届け出をしていなければ法定の償却方法(一般に定額法)になります。
車検証で区分を確かめる
『うちの車はどの区分になるの?』と迷った時は、車検証を見てみてください。
車検証には、乗用か貨物かといった用途や、総排気量などが載っています。国税庁の表の区分は、こうした車の中身で決まります。
| 車検証で見るところ | 区分を考えるヒント |
|---|---|
| 用途(乗用・貨物など) | 貨物なら「貨物自動車」の区分を見る |
| 車体の形状(ダンプなど) | ダンプ式は貨物の中でも別の区分 |
| 総排気量 | 0.66リットル以下なら「小型車」の区分を見る |
軽の乗用車と軽トラでは、同じ軽でも区分が変わることがあります。新古車を選ぶ段階で、仕事でどう使うかと一緒に考えておくと迷いにくいですよ。
新車・新古車・中古車で耐用年数の考え方はどう変わる?
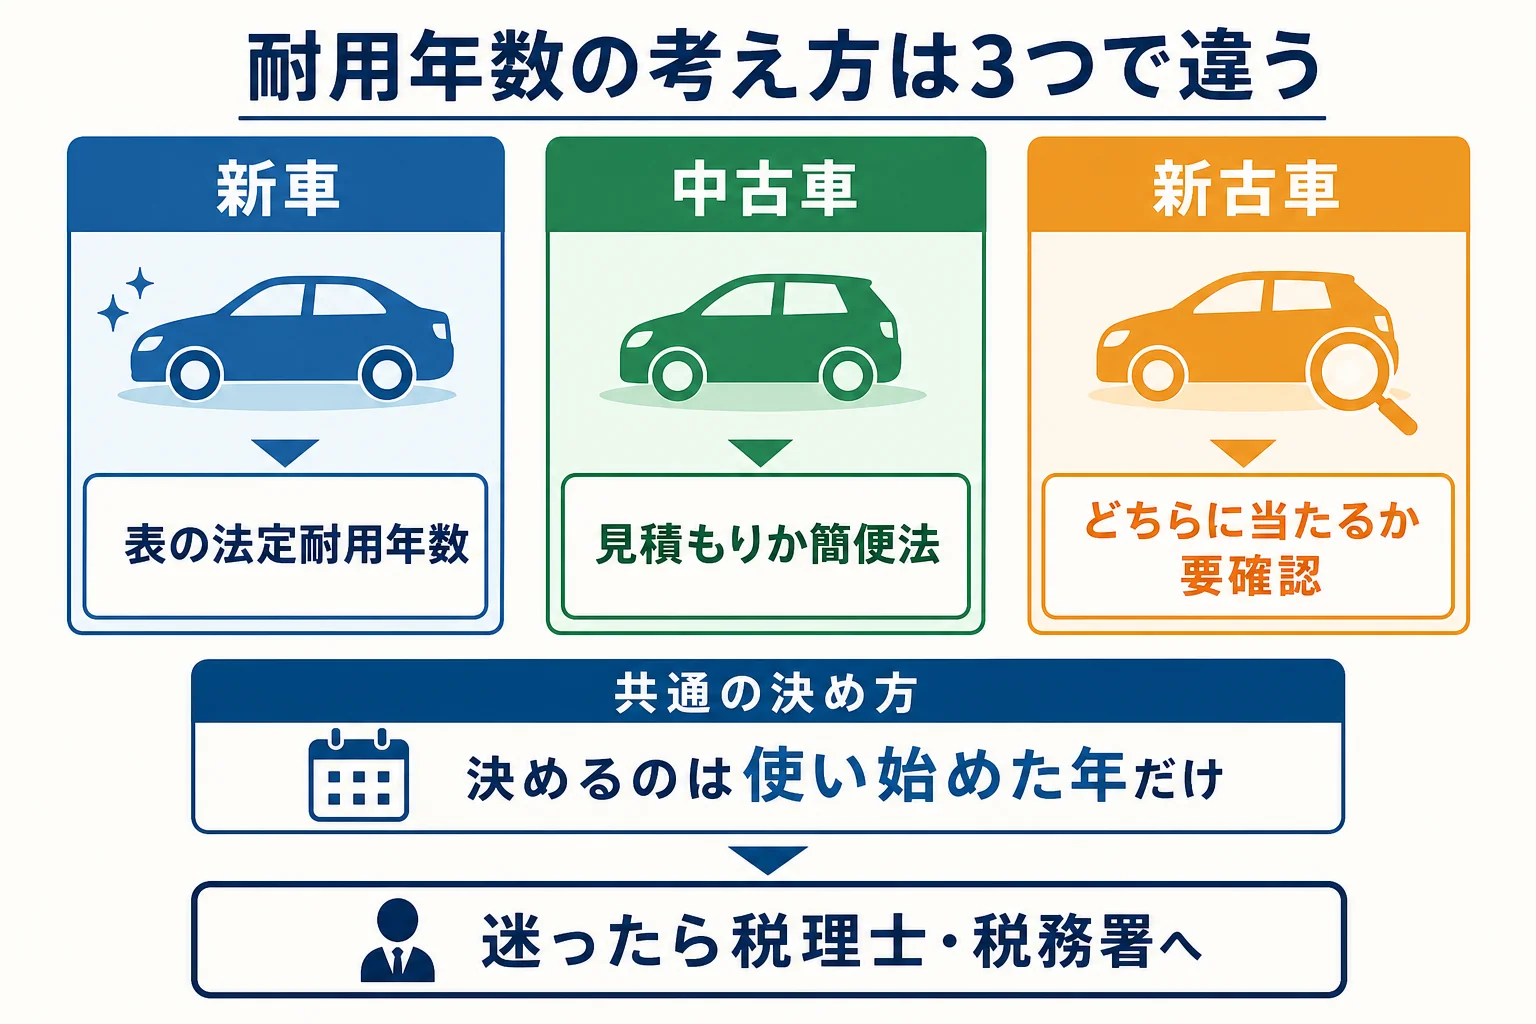
ここで、新車・新古車・中古車の3つを並べてみます。新古車だけ、どちらの道に進むかが決まっていないのがポイントです。
| 車 | 耐用年数の考え方 | 計算の手順 | 確かめたいこと |
|---|---|---|---|
| 新車 | 法定耐用年数 | 表の区分を選ぶだけ | 車の区分(小型車・貨物・その他) |
| 新古車(登録済未使用車) | 新品扱いなら法定耐用年数。中古資産と認められるなら簡便法も | どちらで計算するかを先に決める | 中古資産に当たるか、経過年数をどこから数えるか |
| 中古車 | 見積もった残りの年数。難しければ簡便法 | 経過年数を調べて式に当てはめる | 初度登録年月と車検証の内容 |
新車と中古車は、扱いがはっきりしています。迷うのは新古車だけなんです。
中古資産の簡便法とは
中古資産を事業に使う時は、法定耐用年数ではなく、使い始めてから使える期間を見積もった年数にできます。見積もりが難しい時に使えるのが簡便法です(国税庁 タックスアンサーNo.5404)。
- 法定耐用年数を全部過ぎた資産は「法定耐用年数×20%」
- 一部だけ過ぎた資産は「(法定耐用年数−経過年数)+経過年数×20%」
- 計算した結果の1年未満の端数は切り捨て
- 結果が2年に満たない時は2年
国税庁の計算例では、法定30年で10年経過した資産は「20年+2年」で22年になります。
簡便法を使えない場合もある
事業に使うために、取得価額の50%を超える資本的支出(価値を高める大きな改造など)をした時は、簡便法は使えません。
また、耐用年数の計算ができるのは、使い始めた事業年度だけです。後の年度になってから計算し直すことはできないので、1年目の申告の前に決めておく必要があります。
新古車の耐用年数の計算:例で確かめる
ここからは、計算の例を見ていきます。数字はすべて、国税庁の式に当てはめて検算したものです。
『式は分かったけど、新古車だと何年になるの?』と思いますよね。
経過年数が1年未満の場合
新古車は登録から日が浅いので、経過年数が1年未満になることが多いはずです。
簡便法の式に当てはめると、経過年数が1年未満(ゼロより多い)なら、結果は「法定耐用年数より少し短い年数」になります。1年未満の端数は切り捨てなので、法定耐用年数から1年引いた年数になる計算です。
| 区分 | 法定耐用年数 | 新品扱い | 中古資産扱い(経過1年未満) |
|---|---|---|---|
| 小型車(0.66リットル以下) | 4年 | 4年 | 3年 |
| 貨物自動車(その他) | 5年 | 5年 | 4年 |
| その他(普通の乗用車) | 6年 | 6年 | 5年 |
例えば普通の乗用車で経過が数か月なら、式の答えは5年と6年の間になり、端数を切り捨てて5年です。
ただし、経過年数を初度登録年月から数えるのかどうかは、国税庁の資料で明記したものが見つかりませんでした。ここも税理士・税務署に確かめておきたいところです。
経過年数が1年以上の場合
参考に、ふつうの中古車の計算も見ておきましょう。
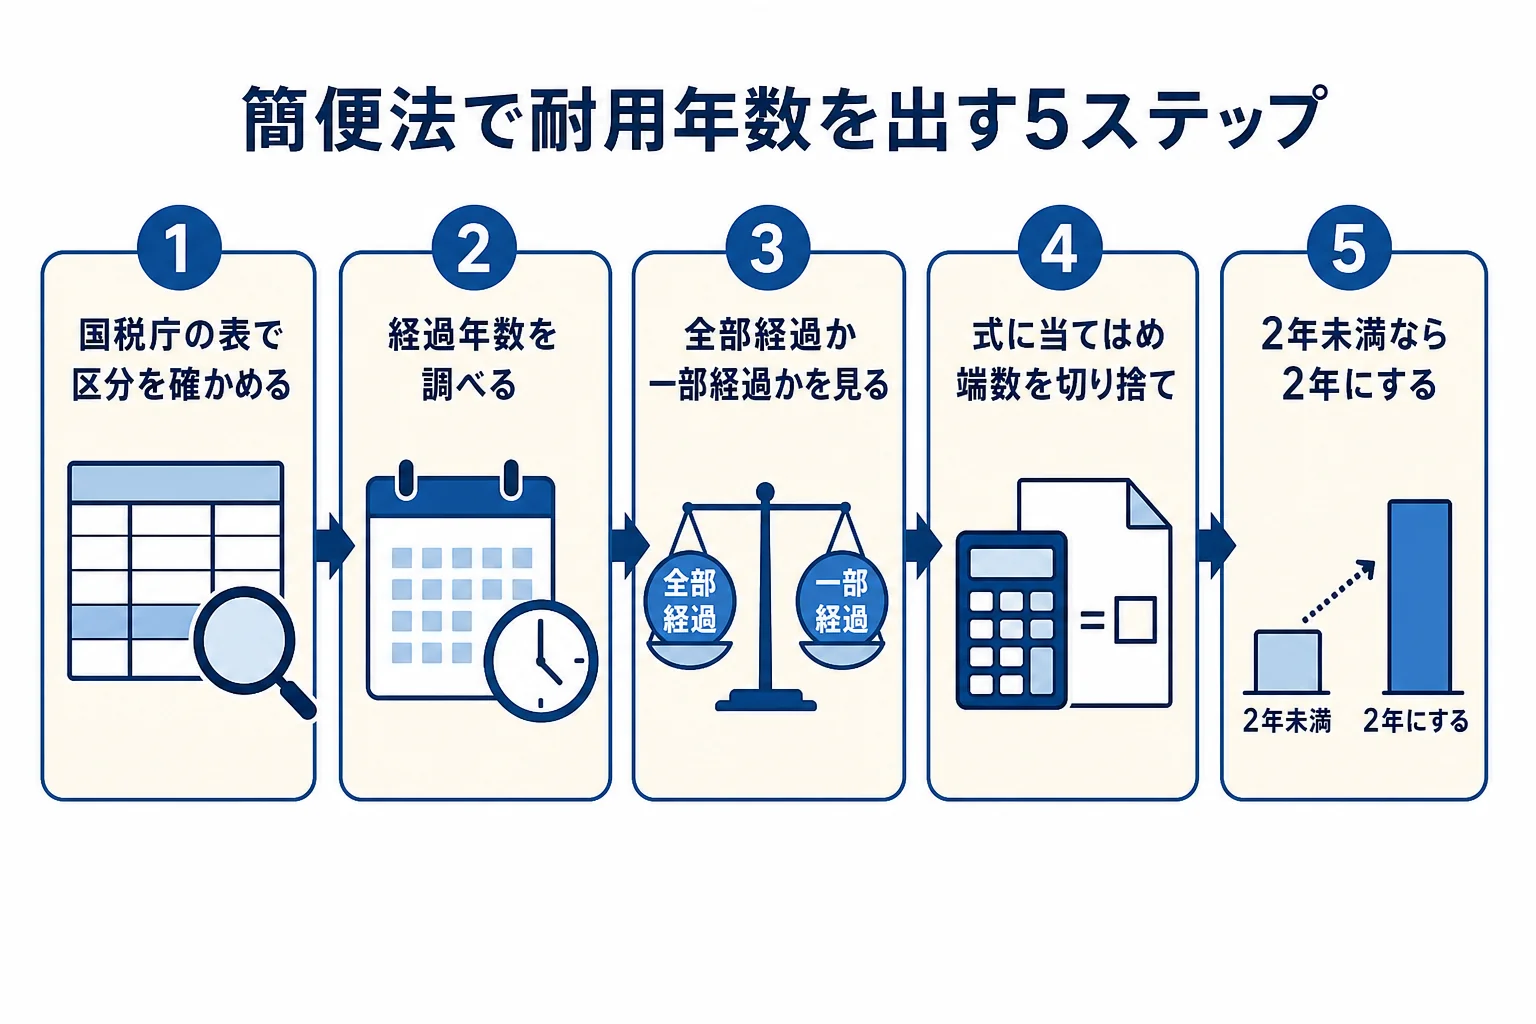
- 国税庁の表で、車の区分と法定耐用年数を確かめる
- 経過年数を調べる(数え方は税理士に確認)
- 法定耐用年数を全部過ぎているか、一部だけかを見る
- 式に当てはめて、1年未満の端数を切り捨てる
- 2年に満たなければ2年にする
| 例 | 計算 | 耐用年数 |
|---|---|---|
| 法定6年・経過2年 | (6−2)+2×20%=4.4 | 4年 |
| 法定4年・経過1年 | (4−1)+1×20%=3.2 | 3年 |
| 法定6年・全部経過 | 6×20%=1.2 | 2年(2年未満なので2年) |
| 法定4年・全部経過 | 4×20%=0.8 | 2年(2年未満なので2年) |
耐用年数が短いと「節税」になる?
耐用年数が短いと、1年あたりに経費にできる額は大きくなります。
ただ、何年かけても経費にできる合計は取得価額までで、総額は変わりません。経費になる時期が早まる、というイメージで考えるのが分かりやすいです。
- 1年あたりの経費が大きくなる
- 早い時期に経費をまとめて計上できる
- 帳簿上の残りの金額が早く減る
- 経費にできる合計は変わらない
- 後の年の経費は小さくなる
- 中古資産として扱えるかの確認が先に要る
『どっちが得か』は、その年の利益の出方や、何年乗るつもりかでも変わります。耐用年数だけで車を選ばず、仕事に合う車かどうかを先に考えてみてください。
新古車の取得価額と諸経費、会計処理で迷う点
計算の前に、そもそも「いくらを減価償却するのか」も決めておく必要があります。
取得価額に入るもの
国税庁は、買った資産の取得価額を「購入代金(引取運賃、運送保険料、購入手数料等を含む)」と「業務に使うための費用」の合計としています。
新古車の見積書には、車両価格のほかに諸経費が並びますよね。自動車税の未経過分の相当額や自賠責保険の相当額、登録手数料などを取得価額に入れるかどうかは、この記事では国税庁の個別の扱いを確認できていません。
見積書の支払総額を、そのまま全部取得価額にしてしまうケースです。中身によって扱いが変わる可能性があるので、見積書の内訳を税理士に見てもらうと安心です。
新古車の諸費用の中身は、新古車の税金と諸費用|補助金は出る?買う時のお金の内訳で4つの箱に分けて紹介しています。
少額減価償却や特別償却は使える?
取得価額が10万円未満なら使い始めた年に全額を経費に、20万円未満なら3年で均等に償却する一括償却資産も選べます。
中小企業者等の特例では、青色申告をしている場合、取得価額40万円未満(年300万円まで)を取得した年に全額経費にできます。2026年4月1日以後の取得から40万円未満になり、期限は2029年3月31日までです(法人の従業員数の基準は400人以下)。
この特例は中古資産にも使えます。ただ、車はふつう40万円以上なので、使える場面は限られるはずです。
特別償却のような制度は、対象や要件が細かく決まっています。新古車で使えるかは、税理士・税務署に確認してください。
少額かどうかの判定に消費税を含めるかは、経理の方式で変わります。税込経理なら税込、税抜経理なら税抜、免税事業者は税込で判定します。
仕事と私用で兼ねる車の場合
個人事業主の場合、仕事と私用の両方で使う車もありますよね。
経費にできる範囲の考え方は、使い方によって変わります。どのように分けるかも含めて、申告の前に税理士・税務署に相談しておくと安心です。
申告の前に税理士へ聞いておきたいこと
新古車の減価償却は、自分だけで決めきれない点がいくつかあります。相談する時は、聞くことをまとめておくと話が早く進みます。
- この新古車を中古資産として扱えるか
- 経過年数をいつから数えるか
- 見積書のどの項目を取得価額に入れるか
- 定額法と定率法のどちらで償却するか
- 仕事と私用で兼ねる場合の分け方
例えば、こんなふうに切り出してみてください。
「登録済未使用車を事業用に買いました。耐用年数は新品と中古のどちらで考えればいいですか?」
「車検証と見積書を持ってきたので、取得価額に入れる項目を一緒に見てもらえますか?」
車検証と見積書、売買契約書をそろえて持っていくと、判断の材料がそろいます。
手放すなら:今の事業用の車をどうするか
新古車に買い替えるなら、今使っている車をどう手放すかも一緒に考えておきたいところです。
販売店に下取りに出す方法のほか、買取店に売る方法もあります。下取りは買う店で引き取りまで済むので手間が少なく、買取店は今の車だけの金額を比べながら決められます。
先に今の車の相場を知っておくと、下取りの金額が見積書でどう扱われているかも確かめやすくなります。複数の店に査定してもらうと、相場の見当がつきますよ。
- 帳簿に残っている金額(未償却残高)がいくらか
- 売った金額と帳簿の金額の差をどう処理するか
- ローンが残っていないか、車検証の所有者はだれか
- 新しい車の納車日と、今の車を引き渡す日
売った時の会計処理も、税理士に聞いておくとスムーズです。リースで使う方法と比べたい方は、新古車をカーリースで使うには?購入との違いと向く人も参考にしてみてください。
よくある相談:新古車の減価償却で迷う声
ここでは、ネットの相談サイトに寄せられている新古車の減価償却の声から、よく見られるものを要約して紹介します。
相談1 仕事用に軽の新古車を買った。減価償却の計算式は?
仕事で使うために軽自動車の新古車を買い、確定申告での減価償却の計算式を知りたい、という相談です。
まず、国税庁の表で区分を確かめます。総排気量0.66リットル以下の乗用車なら小型車の4年、貨物車ならダンプ式4年・その他5年です。
新品として扱うなら法定耐用年数のまま、中古資産として扱えるなら簡便法で年数を出します。新古車がどちらに当たるかは公的な資料で確認できないので、1年目の申告の前に税理士・税務署に確認しておくのがおすすめです。
相談2 試乗車上がりの新古車、耐用年数はどう考える?
登録から1年たたないディーラーの試乗車を新古車として買い、減価償却をどうするか知りたい、という相談です。
実は、試乗車として使われた車は、業界の表示ルールでは「登録済未使用車」と表示できません。試乗で走っているので、使われた車という面があります。
そのうえで、簡便法を使えるかどうかの最終的な判断は、税理士・税務署に確かめてみてください。
相談3 新車より新古車のほうが節税になると聞いた
新車より新古車を買ったほうが耐用年数が短くなり、節税になると聞いたが本当か、という相談です。
耐用年数が短くなれば、1年あたりの経費は大きくなります。ただ、経費にできる合計は変わりません。
それに、新古車が中古資産として簡便法を使えるかは確認が必要です。「新古車=短く償却できる」と決めて買うのは避けて、先に税理士に聞いておくと安心です。
新古車と中古車の違いそのものは、新古車と中古車の違いは?新古車は中古車扱いになる?で紹介しています。
新しい車に乗り換える前に、今の車の手放し方も決めておく
新しい車への乗り換えを考えているなら、今の車をどうするかも先に考えておくと安心です。
『新しい車のことで頭がいっぱいで、そこまで考えていなかった』という方も多いですよね。
今の車は、購入する販売店での下取りのほかに、買取店に売る方法もあります。複数の会社に査定してもらうと、条件を比べたうえで決められます。
納車のタイミングと手放す時期をそろえておくと、車が無い期間もつくらずに済みます。
今の車の買取相場は、ナビクルですぐ分かります
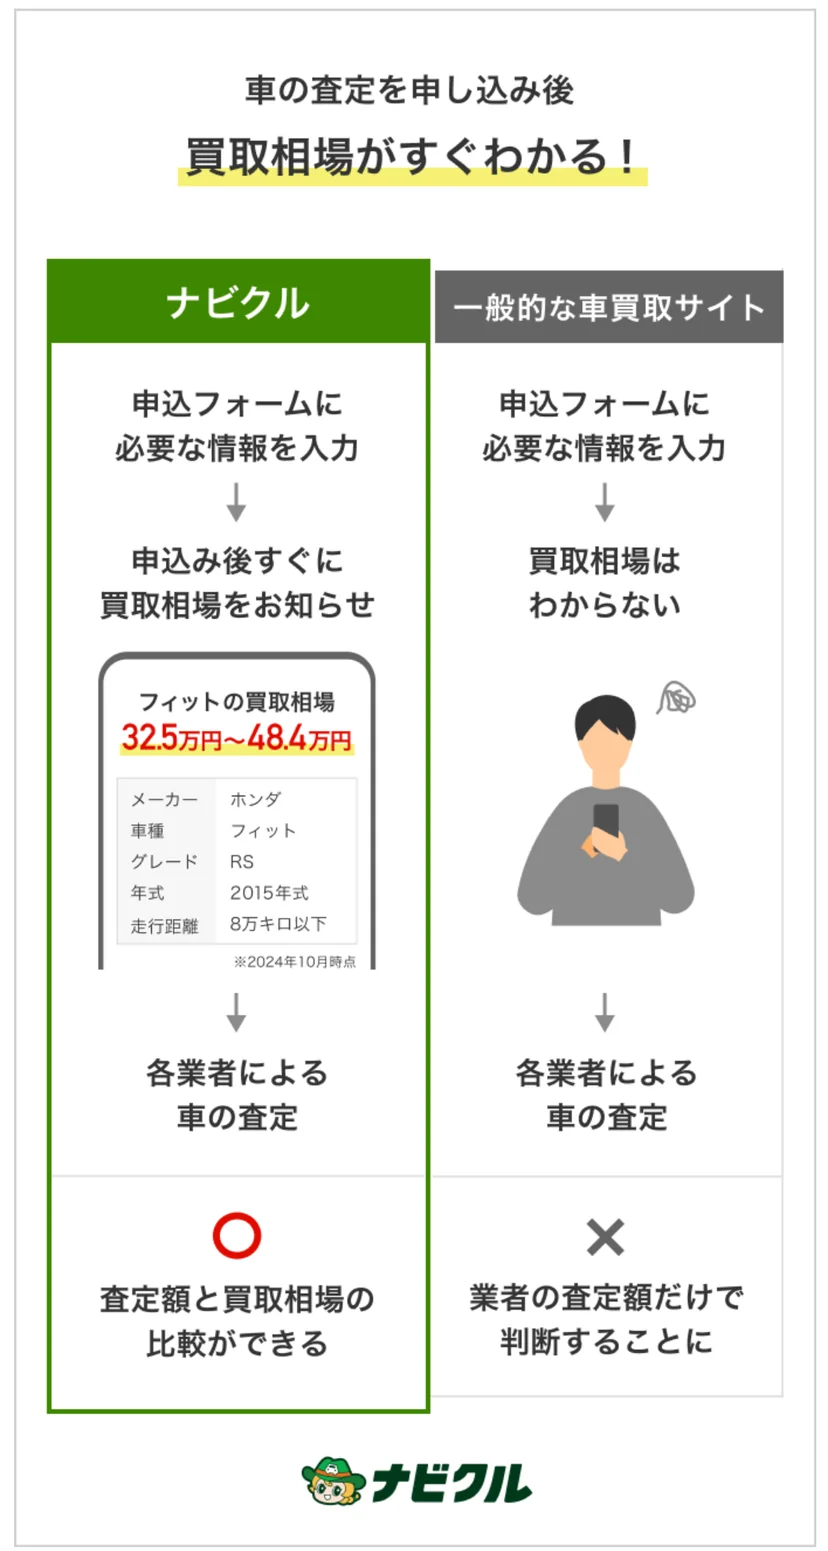
今の車がいくらくらいで売れそうかは、一括査定サービス「ナビクル」で調べられます。
Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
買取店の査定を受ける前に、すぐ金額の目安が分かるのが便利なところです。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
この事実を知らないと、新しい車への買い替えで損をしてしまう可能性があります
無料で、しかも約47秒で終わるひと手間をやるかどうか。
これが、車の買い替えで損をするか、得をするかの分かれ目になります。
すでに調べ尽くしている方は「知ってるよ」と思うかもしれません。でも、ピンと来なかった方は、ここだけは最後まで読んでみてください。
ポイントは「今の車をどう手放すか」です。
多くの人は、新しい車を買うお店でそのまま下取りに出します。でもこれは、損をしやすい典型的なパターンなんです。
販売店も商売なので、下取りはできるだけ安く引き取りたいのが本音です。
- まず、控えめな下取り額を提示される
- 「がんばって、ここまで上げました!」と金額が上がる
金額が上がると、サービスしてもらったように感じますよね。
ただ、最初の金額には上げる余地が残してあることも多く、上がった後の金額でも、まだ本当の価値より安いことがあります。
比べる材料を持たずに商談に行くと、もっと高く売れたはずの車を、そのまま安く手放してしまうこともあるんです。
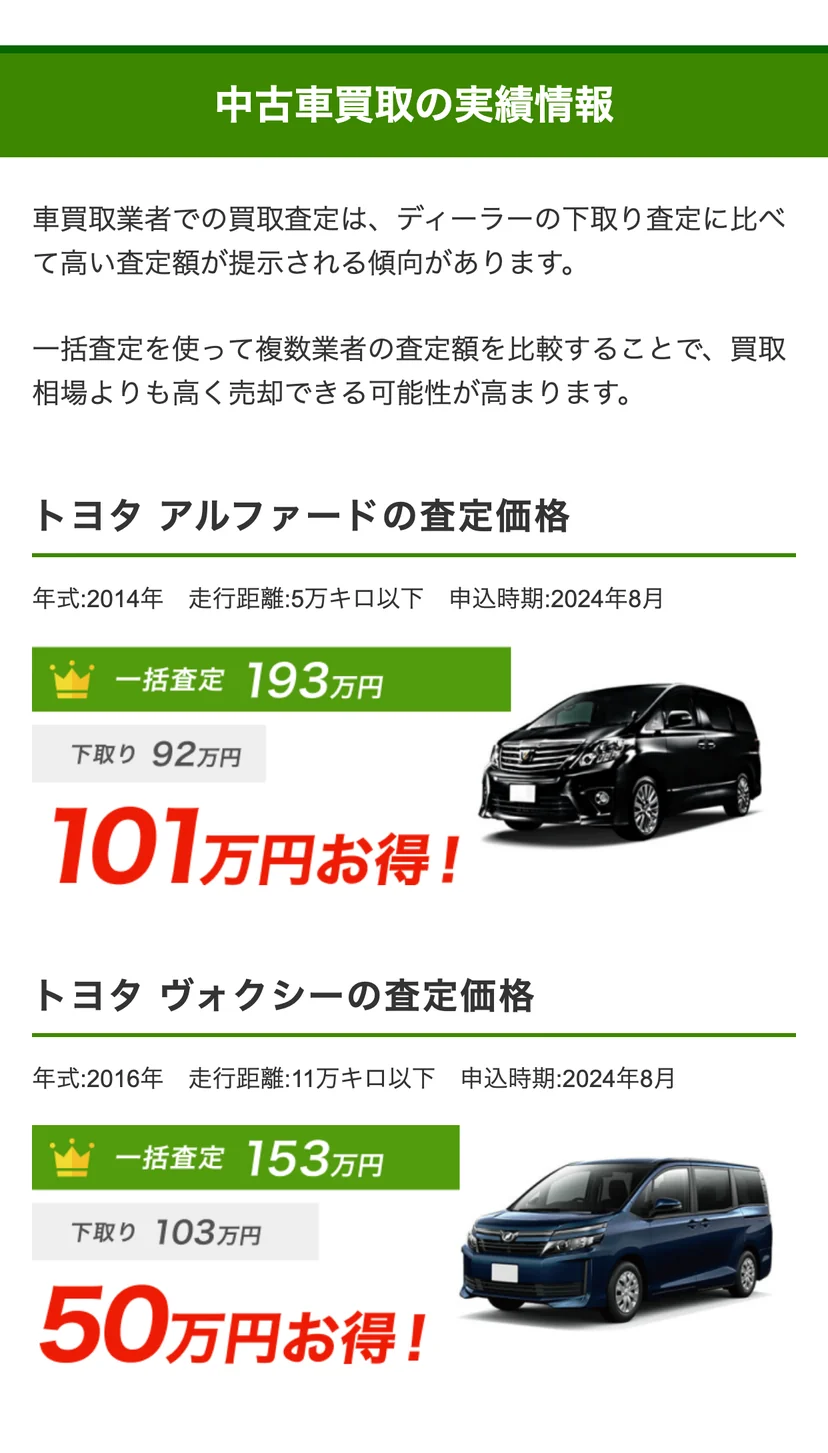
実際に、ナビクルの公式サイトでは、下取りより一括査定のほうが高く売れた実例が紹介されています。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
ナビクル査定事例より。個人の感想であり、実際の査定・売却額を保証するものではありません。
ナビクルのアンケートでは、買取価格は下取り価格より平均28.7万円高いという結果も出ています。
「平均28.7万円」はナビクル実施のアンケート調査結果です(2024年1月〜2025年12月・回答4,489件)。ナビクルを利用し実際に売却された方の査定最高額と下取り価格の差額平均額です。
ひと手間かけてから商談に行けば、愛車の売却で損を防げる可能性がある
やることは、商談の前に「ナビクル」で今の車を一括査定に出しておく。これだけです。
ナビクルは、最大10社の買取店にまとめて査定を依頼できるサービスです。入力は約47秒で、料金はかかりません。
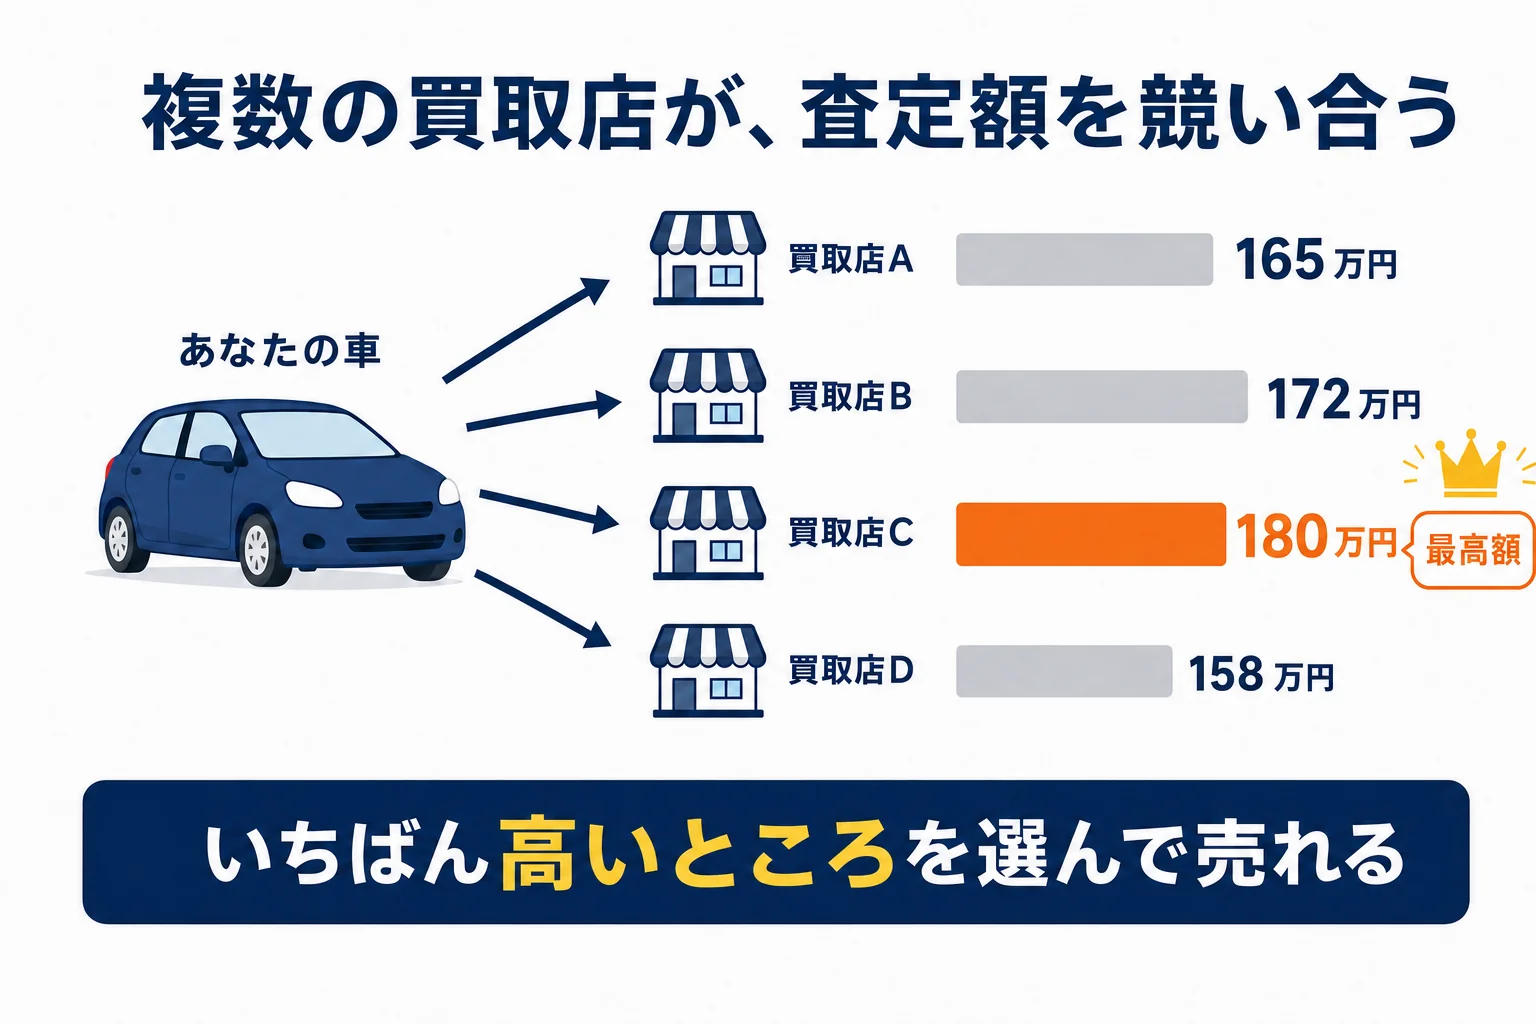
複数の買取店が同じ車を査定するので、お店どうしが査定額を競い合います。 だから、1社だけの下取りより高い金額がつきやすいんです。
しかも入力が終わると、愛車の買取相場の目安もその場で表示されます。すぐに、今の車のだいたいの価値が分かりますよ。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
- 複数の買取店が出した中で、一番高い査定額
- 入力後すぐに表示される、買取相場の目安
この2つを持って販売店に行き、「買取店では○○万円で買い取ってもらえるそうです」と伝えてみてください。
それより安い下取り額では、話がまとまりにくくなります。
それでも下取り額が上がらなければ、高く買ってくれる買取店に売ればいいだけです。売るかどうかは、金額を見てから決めて大丈夫ですよ。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
このひと手間をかけずに商談に行くと、数十万円の差がつくこともあります。
逆に、約47秒の入力でそれを防げる可能性があるなら、こんなに割のいい作業はなかなかありませんよね。
ナビクルはどんなサービス?
| 項目 | 内容 |
|---|---|
| 利用料金 | 無料 |
| 入力の目安 | 約47秒(年式・走行距離はだいたいでOK) |
| 査定を依頼できる数 | 最大10社 |
| 査定依頼の実績 | 累計600万件以上(2025年12月末時点) |
| サービス開始 | 2007年 |
| 運営会社 | 株式会社エイチームライフデザイン(東証プライム上場企業 株式会社エイチームホールディングスのグループ会社) |
| 安心への取り組み | JPUC(日本自動車購入協会)のWeb監修/JPUC認定の適正買取店が参画 |
表の内容(入力時間・査定依頼先の数・査定依頼の実績・運営会社など)は、ナビクル公式サイトの記載に基づきます(2026年10月時点)。掲載している写真・イラストはイメージです。
- 車種・年式・走行距離などを入力して申し込む(約47秒)
- 最大10社の買取店が、愛車を査定する
- 査定額を比べて、納得できる金額なら売却する
後から「もっと高く売れたのに」と後悔したくない方は、まずは約47秒だけ時間を使って、今の車の情報を入力してみてください。
よくある質問
新古車の耐用年数は国税庁の表で何年ですか?
新品として扱う場合、普通の乗用車(表の区分は「その他」)は6年、総排気量0.66リットル以下の小型車は4年です。貨物自動車はダンプ式4年、その他5年です。
新古車は中古資産として簡便法を使えますか?
耐用年数の省令は、中古資産を「使用された」「事業の用に供された」資産としています。登録だけで走っていない車が当たるかを示した国税庁の資料は見つからなかったので、税理士・税務署に確認してください。
経過年数が1年未満の時、簡便法だと何年になりますか?
式に当てはめると、法定耐用年数から1年引いた年数になります。普通の乗用車なら5年、0.66リットル以下の小型車なら3年です。経過年数をどこから数えるかは、税理士に確かめてください。
耐用年数は後から変えられますか?
中古資産の耐用年数の計算は、使い始めた事業年度にしかできません。後の年度に計算し直すことはできないので、1年目に決めておく必要があります。
新古車の諸経費は取得価額に入れますか?
国税庁は取得価額を「購入代金(購入手数料等を含む)」と「業務に使うための費用」の合計としています。税金や保険の相当額をどう扱うかは、見積書の内訳を税理士に見てもらうと安心です。
まとめ
新古車の減価償却は、新品として扱うか、中古資産として扱うかで耐用年数が変わります。
国税庁の表の法定耐用年数と、簡便法の式を知っておけば、どちらの場合も自分で計算の見当をつけられます。ただ、新古車がどちらに当たるかは公的な資料で確かめられていないので、1年目の申告の前に専門家に確認してみてください。
- 法定耐用年数は国税庁の表で、普通の乗用車6年・0.66リットル以下の小型車4年など
- 簡便法は「(法定−経過)+経過×20%」、端数切り捨て・最低2年
- 経過1年未満なら、式の上では法定耐用年数から1年引いた年数になる
- 新古車が中古資産に当たるか、経過年数の数え方は未確認。税理士・税務署に確認する
- 耐用年数は使い始めた年に決め、後から変えられない
コメント